工业存储产品及解决方案

一个让所有工控采购都怀疑人生的现象:2026 年,一根十多年前规格的 DDR3,报价可能比 DDR5 还贵。这不是段子,是正在发生的事实。
先给数据。2026 年 1—7 月,主流 DDR3L 4Gbit(256M16、1.35V 工业级)颗粒现货均价从年初 4.15 美元一路涨到 7 月上旬 12.93 美元,七个月累计涨幅约 211.6%;更标志性的是,DDR3L 折合单 Gb 成本约 3.19 美元,已经反超同期 DDR5 16Gb 约 2.94 美元的单 Gb 成本。与此同时,工业专用小容量 DDR3 颗粒缺货状态延续,交付周期拉长到 14~18 周,个别料号(如 Winbond 的 512Mb TSOP、1Gb VFBGA 工业级)授权分销交期甚至到 26~40 周。
原因不复杂,就两条。供给端:三星、SK 海力士已在 2025 年底前关停 DDR3 系列产线,把成熟制程产能整体让给 HBM、DDR5、LPDDR5X;美光虽未完全停产,也进入极致收缩、限量配货。三大原厂把 12 英寸晶圆资源持续向高端产品倾斜,全球 DDR3 有效产能骤降 60% 以上。需求端:DDR3 的需求几乎没有弹性——它仍占全球 DRAM 份额约 26%,深度绑定工控、安防、教育设备与存量终端。工控、车载、医疗、工业网络设备的硬件早已定型,"用不上"和"换不掉"是两回事。有统计显示,这批设备设计寿命长达 10~15 年,只能继续依赖 DDR3。
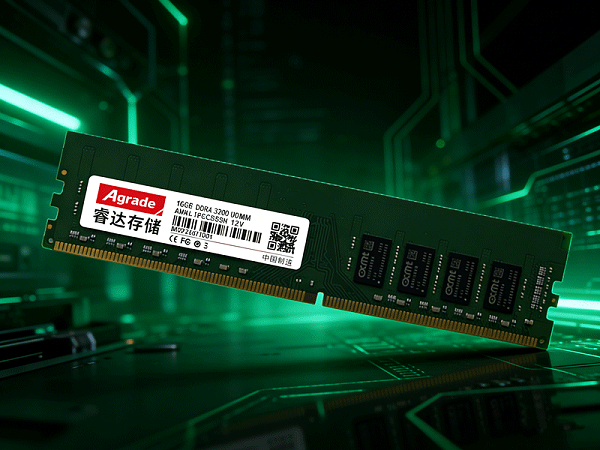
还有一个传导效应:DDR4 太贵,反而"挤"出了 DDR3 需求。部分品牌厂和 ODM 因 DDR4/DDR5 价格高企,被迫从 DDR4 降级改用 DDR3,甚至从 DDR3 降级改用 DDR2,形成"需求瀑布"——缺货压力沿制程世代逐级向下传导,每一层的供给都在收缩,但需求反而在叠加。
比涨价更危险的,是货源品质劣化。2026 年 7 月,全新原装正品在流通货源中的占比已从年初 68% 降至约 45%,拆机、翻新、筛选旧货占比突破 55%;无标散新、改码打磨料虽然价格折让 40% 以上,但不良率可达 12% 以上,根本无法用于正规量产。这类料子用在消费电子上顶多是返修,用在电力 DTU、轨交信号、医疗设备上,后果可能是数据错乱、设备停机、安全事件。
对工控采购而言,这已经不是"比价"问题,而是"比供应链管理能力"的问题。三条实操建议。
第一,把规格写进合同,不要只写"工业级"三个字。温域(-40~85℃ 还是 0~70℃)、是否 ECC、是否抗硫化、金手指镀金厚度、PCN 与 EOL 条款,全部书面化。联乐实业这类正规服务商会主动提供原厂测试报告;对方如果只说"放心长期用没问题"、拿不出温循与 HTSL 报告,那十有八九是筛选片或翻新料。
第二,先样品后批量。跑通 -40℃↔85℃ 高低温循环与异常掉电测试再签框架协议;对远低于市场行情的货源保持警惕——打磨翻新料引发的设备死机与售后成本,远高于那点物料差价。
第三,存量与新增分开管理。新项目优先评估 DDR4/DDR5 平台(当前工业主流仍是 DDR4);存量 DDR3 设备则锁定稳定渠道、建立合理安全库存、签长期供货框架,不追涨、不裸奔。有行业分析甚至明确指出:现阶段工控存储选型,唯一的递进逻辑只有一条——平台锁定 → 供应锁定 → 长期维护锁定。
深圳联乐实业在这轮 DDR3 涨价潮里扮演的正是"确定性供应商"的角色。联乐 22 年积累的供应商网络、原厂授权关系、自建实验室与本地仓储,让它能为存量 DDR3 设备提供"锁定货源 + 批次可追溯 + 宽温验证 + PCN 提前通知"的一站式服务。对联乐而言,DDR3 不是一款要清仓的老产品,而是一份要履行到 2033 年甚至更久的长期承诺——它卖的不是"内存",而是"确定性"。